IZ0836 czyli dlaczego warto kupić obligacje antyinflacyjne z Catalyst?
Dwa miesiące temu pojawił się nowy rodzaj obligacji emitowanych przez Skarb Państwa, dostępny do zakupu na Catalyst – obligacje IZ0836. Papiery te, jako jedyne z rynku hurtowego, są indeksowane inflacją, co czyni je dość podobnymi do detalicznych EDO. W aktualnych warunkach mają jednak nad nimi kilka przewag, więc warto rozważyć ich zakup zamiast tradycyjnych EDO.
UWAGA: Zapraszam też do przeczytania kolejnego wpisu o obligacjach IZ0836, uzupełnionego i zaktualizowanego, w tym o młodszą serię IZ0831.
Wyemitowane w tym roku obligacje (IZ0836) są następcami obligacji IZ0823 i IZ0816 wyemitowanych odpowiednio w 2004 i 2008 r. Wszystkie te serie łączy indeksowanie nominału o inflację oraz coroczne wypłacanie odsetek, w przypadku aktualnej emisji wynoszących 2%. Czyni to je dość podobnymi do obligacji EDO/COI, gdyż w obu przypadkach zysk jest zależny od wysokości inflacji (a nie z góry ustalony – stałokuponowe; zależny od stóp procentowych – zmiennokuponowe). Największą różnicą jest jednak dostępność dla inwestorów instytucjonalnych, serie IZ podlegają obrotowi na giełdzie, gdzie mogą kupować je banki, fundusze, inne instytucje oraz inwestorzy indywidualni; natomiast obligacje detaliczne mogą kupować tylko osoby fizyczne¹.
Z tego powodu w tym poście zostanie przedstawione ich porównanie do EDO. Takie zestawienie jest łatwiejsze i bardziej miarodajne niż zestawienie serii IZ z innymi seriami obligacji zmiennokuponowych, jakie zostało przedstawione na blogu Quercus. Unika się wtedy przyjmowania założeń jak będą kształtowały się stopy/inflacja, czyli co by było gdyby…, lecz po prostu porównuje które obligacje pozwolą zarobić jak najwięcej ponad inflację (jaka by ona nie była). Na marginesie, tamten post, obok artykułu na Bankier.pl to chyba jedyne artykuły w internecie opisujące temat. Niniejszy post będzie trzeci 😊.
Na wstępie warto przybliżyć szczegółowe warunki IZ0836 i EDO1034, najważniejsze parametry przedstawia poniższa tabela.
| IZ0836 | EDO1034 |
|---|---|
| WARTOŚĆ NOMINALNA | |
| 1.000 PLN w dniu 25.08.2023, stale indeksowana o inflację m/m | 100 PLN |
| ODSETKI | |
| 2% | 6,55% w pierwszym roku, potem inflacja r/r + 2% (2% w przypadku deflacji) |
| Wypłacane rocznie Liczone od wartości nominalnej w dniu wypłaty odsetek | Wypłata przy wykupie obligacji Odsetki naliczane rocznie (w kolejnych latach odsetki od odsetek) |
| ZAKUP | |
| Na Catalyst, po aktualnej cenie (cena × wartość nominalna + odsetki) | Od Ministerstwa Finansów za 100% nominału (100 PLN) |
| Prowizja maklerska ok. 0,1–0,2% | Brak opłaty za zakup |
| WYKUP | |
| W dniu 25.08.2036 (po nominale, min. 1.000 PLN) | W październiku 2034 (dzień zależny od dnia zakupu) |
| WCZEŚNIEJSZE ZAKOŃCZENIE INWESTYCJI | |
| Sprzedaż na Catalyst, po aktualnej cenie (cena × wartość nominalna + odsetki) | Wcześniejszy wykup, nominał + odsetki |
| Prowizja maklerska ok. 0,1–0,2% | Opłata 3 PLN/obligacja (nie więcej niż odsetki) |
Kluczową różnicą między obligacjami w chwili pisania (początek października 2024) jest cena zakupu oraz potencjalnej sprzedaży/wcześniejszego wykupu. Aktualnie obligacje IZ0836 można kupić za około 90% nominału (wynoszącego ok. 1042 PLN, naliczone odsetki 2,51 PLN; tu można na bieżąco śledzić te wartości – nominał to współczynnik × 1.000²). Co oznacza, że za jedną obligację trzeba zapłacić 1042 × 90% + 2,51 = 940,31. Ta niższa cena zakupu (w stosunku do EDO kupowanego za 100%) przekłada się na ok. 1% dodatkowego oprocentowania rocznie w trakcie całej inwestycji (do 2036) – obligacje 12 letnie kupowane 10% taniej dają po zdyskontowaniu ok. 1% rocznie ekstra.
Jednak w przypadku zdecydowania się na te obligacje nie ma „gwarantowanej” ceny wykupu. W EDO w dowolnym momencie można złożyć dyspozycję wcześniejszego wykupu i otrzymać narosłe odsetki + nominał – 3zł opłaty za taką operację. W IZ otrzymana kwota będzie zależeć od aktualnej ceny giełdowej, w związku z tym istnieje możliwość osiągnięcia straty (w EDO jej nie ma, bo opłata nie może przewyższyć odsetek). Jednak biorąc pod uwagę wysokość opłaty w EDO, cena obligacji musiałaby spaść o ok. 3% aby jej sprzedaż była mniej opłacalna niż wcześniejszy wykup. Jeśli jednak cena obligacji wzrośnie, na jej sprzedaży będzie można zrealizować dodatkowy zysk. (Ocena przedstawionego ryzyka zależy od inwestora). Pewnym mankamentem handlu IZ jest konieczność każdorazowej zapłaty prowizji maklerskiej.
Drugim potencjalnym minusem IZ jest brak ochrony przed deflacją. W przypadku EDO oprocentowanie nie może być niższe niż 2% nawet przy deflacji, natomiast w IZ wartość nominalna będzie spadać w przypadku wystąpienia potencjalnej deflacji (gdyby nominał spadł poniżej 1.000 PLN wykup odbędzie się po 1.000 PLN). Jest to ryzyko raczej mało prawdopodobne, lecz warto być go świadomym.
Warto również omówić różnicę w naliczaniu odsetek/indeksowaniu obligacji w pierwszym roku oraz przedstawić przykładowe wyliczenia atrakcyjności IZ i EDO. Obligacja IZ ma nominał powiększany o inflację m/m (zmiana cen w stosunku do poprzedniego miesiąca) od pierwszego dnia od zakupu (w danym miesiącu nominał rośnie o wysokość inflacji dwa miesiące wcześniej). Odpowiada to jednej indeksacji inflacją r/r (w stosunku do poprzedniego roku – najczęściej wykorzystywana miara³) po roku od zakupu – np. przy zakupie w sierpniu 2024⁴ wzrost nominału (po roku – sierpień 2025) będzie równy wysokości inflacji r/r w czerwcu 2025. W tym przypadku również w sierpniu będzie płatność odsetek wynoszących 2% wartości nominalnej w dniu wypłaty odsetek (odsetki płatne co sierpień od aktualnego nominału). Jest to zaleta tej obligacji, ponieważ pierwsza płatność odsetek nie będzie wypłacana od wartości inwestycji (dokładnej nominału w dniu zakupu) a wyższego o inflację nominału po roku – można to porównać do naliczania odsetek od odsetek w tym samym roku. W kolejnych latach będzie występował ten sam mechanizm, w 2026 wartość nominalna znowu zwiększy się o wysokość inflacji oraz zostaną wypłacone odsetki. W 2036, na zakończenie inwestycji, wypłacona będzie aktualna wartość nominalna oraz odsetki za ostatni rok.
W przypadku obligacji EDO oprocentowanie w pierwszym okresie wynosi 6,55%, a w kolejnym roku (2025/2026) będzie wynosić inflacja + 2%. W przypadku zakupu w sierpniu 2024, oprocentowanie w drugim roku będzie zależeć od inflacji z czerwca 2025. Występuje tu więc „przesunięcie” indeksowania o rok w stosunku do IZ, gdyż inflacja z czerwca 2025 będzie dopiero podstawą oprocentowania w przyszłym roku, a w IZ była już podstawą indeksacji nominału.
Po szczegółowym omówieniu specyfiki obu obligacji, najłatwiej jest porównać ich atrakcyjność dzięki przeliczeniu przykładowego scenariusza inwestycji. W tym przypadku założono zakup obligacji IZ0836 w sierpniu 2024 za 90% wartości nominalnej. Dla EDO przyjęto zakup w sierpniu 2024, na warunkach obowiązujących w październiku 2024⁵. Dodatkowo założono ścieżkę inflacji zgodnie z projekcją NBP, potem w celu. Wartości odsetek i nominału kształtują się następująco (na wszystkich wyliczeniach szare pola oznaczają założenia).
| Początek rocznych okresów | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| IZ0836 | sie.24 | sie.25 | sie.26 | sie.27 | sie.28 | sie.29 | sie.30 | sie.31 | sie.32 | sie.33 | sie.34 | sie.35 | sie.36 |
| Inflacja r/r w czerwcu danego roku | 6,0% | 2,7% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | 2,5% | |
| Nominał na początku okresu | 1 027,02 | 1 088,64 | 1 118,03 | 1 145,99 | 1 174,64 | 1 204,00 | 1 234,10 | 1 264,95 | 1 296,58 | 1 328,99 | 1 362,22 | 1 396,27 | 1 431,18 |
| Odsetki za okres (płatne w sierpniu kolejnego roku) | 21,77 | 22,36 | 22,92 | 23,49 | 24,08 | 24,68 | 25,30 | 25,93 | 26,58 | 27,24 | 27,93 | 28,62 | |
| EDO | |||||||||||||
| Oprocentowanie obligacji w okresie | 6,55% | 8,0% | 4,7% | 4,5% | 4,5% | 4,5% | 4,5% | 4,5% | 4,5% | 4,5% | |||
| Nominał + odsetki na koniec okresu | 106,55 | 115,07 | 120,48 | 125,90 | 131,57 | 137,49 | 143,68 | 150,14 | 156,90 | 163,96 | |||
Mając policzone wartości w kolejnych latach inwestycji można policzyć stopę zwrotu, czyli rentowność na zaangażowanym kapitale – funkcja XIRR w Excel. Funkcja ta wymaga podania wartości przepływów pieniężnych w określonych datach, następnie podaje wysokość zysku rocznie (do porównania np. z oprocentowaniem lokaty). Przepływy pieniężne to inaczej kwoty, które w danym dniu wypłynęły lub wpłynęły na konto inwestora. W omawianym przykładzie występuje wypływ środków na zakup obligacji (wartość ujemna; w dniu 31.08.2024), a następnie wpływy na konto z tytułu odsetek/wykupu – kolejne wiersze (wartości dodatnie).
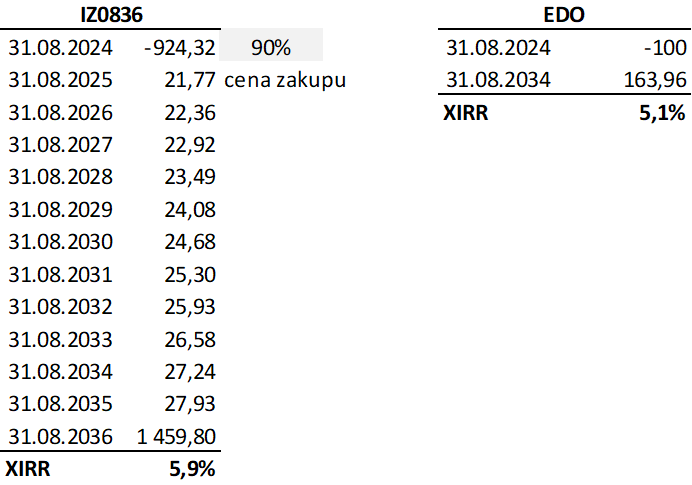
Biorąc pod uwagę scenariusz trzymania obu obligacji do wykupu, obligacja IZ da zarobić 5,9% (rocznie, przez 12 lat), natomiast EDO 5,1% (rocznie, przez 10 lat).
Możliwe jest jeszcze policzenie rentowności w przypadku wcześniejszego wyjścia z inwestycji. Dla przykładu po 6 latach (sierpień 2030). W takim scenariuszu konieczne jest założenie ceny sprzedaży obligacji IZ na rynku – przy EDO kwota wykupu jest „gwarantowana” (uwzględniono 3 zł opłaty za wykup). Przyjęto 3 scenariusze ceny sprzedaży: 90%, 95% i 100% nominału⁶. W każdym z przypadków zakup IZ wypada lepiej niż EDO (dopiero przy cenie sprzedaży IZ poniżej 88% EDO da wyższy zysk; na każdym etapie analizy pominięto prowizje maklerskie).
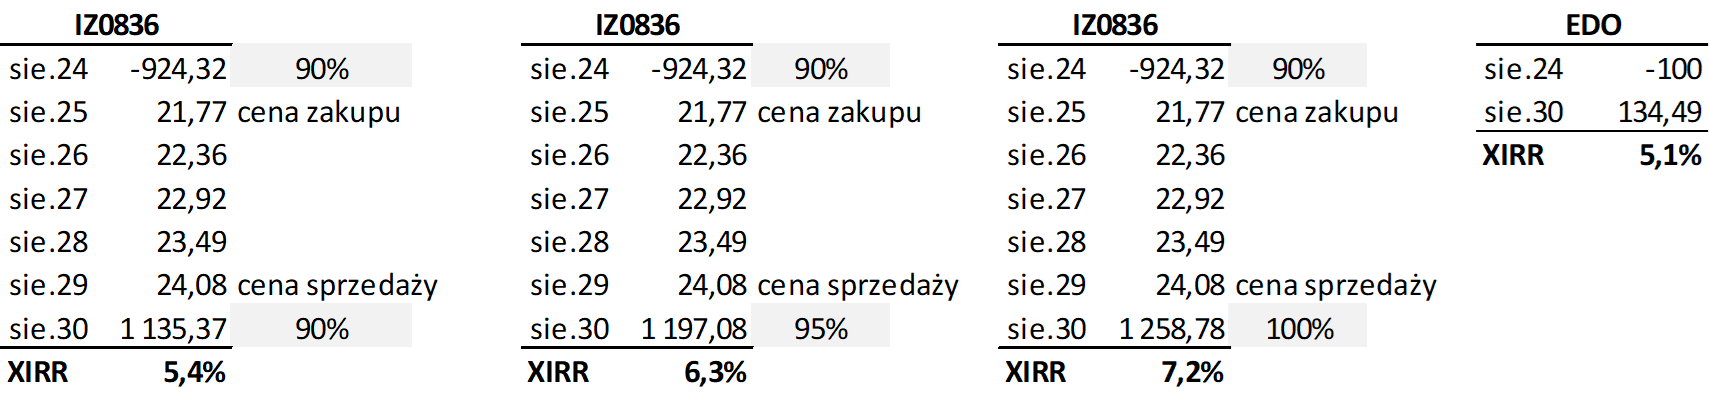
Mimo że obliczenia zostały dokonane na hipotetycznych założeniach – żaden z czytelników nie kupi już obligacji IZ w sierpniu 2024, wykazują one wyższy potencjalny zwrot z obligacji IZ. Niezależnie od dokonywanych założeń, biorąc pod uwagę specyfikę obu obligacji można zauważyć, iż zakup (w każdym czasie) IZ poniżej nominału (100%) będzie dawał wyższy zysk. Brak ochrony przed deflacją i gwarantowanej kwoty wcześniejszego wykupu oraz występujące prowizje maklerskie, wymagają jednak od inwestora decyzji, które papiery są dla niego bardziej odpowiednie. Wydaje się, że przy cenie za IZ poniżej 95%, dodatkowe ryzyko jest warte podjęcia. W przypadku jednak przekroczenia przez cenę 100% i posiadaniu przez inwestora obligacji, należałoby zastanowić się nad ich sprzedażą i zakupem EDO za uwolnione środki (powyżej 100% IZ dadzą niższy zysk niż EDO, warto więc je zamienić oraz zrealizować dodatkowy zysk wynikający ze wzrostu ceny).
Poza opisanym wyżej wnioskiem dotyczącym atrakcyjności IZ w stosunku do EDO, z całej sytuacji wysuwa się jeszcze jedno spostrzeżenie. Inwestor indywidualny mający możliwość zakupu obligacji zarówno na rynku hurtowym jak i detalicznym powinien korzystać z tego przywileju, dokonując zakupu na tym rynku, który w danym momencie ma atrakcyjniejszą ofertę. (A rynki nie są efektywne – oferty takie same – bo tylko inwestor indywidualny ma ten przywilej). Sytuacje w których obligacje z Catalyst były bardziej atrakcyjne występowały i będą pojawiać się w przyszłości, niezależnie od informacji o „zachowywaniu preferencji dla rynku detalicznego względem rynku hurtowego” płynących z Ministerstwa Finansów.
Uwagi
- Post jest napisany na poziomie zaawansowanym, a temat obligacji IZ relatywnie skomplikowany. W jego zrozumieniu przydatny może być poprzedni post, opisujący obligacje stałokuponowe lub polecana literatura w nim wymieniona. Niestety w polskojęzycznym internecie temat IZ nie jest dobrze opisany. Na bardzo podobnych zasadach działają amerykańskie TIPS (Treasury Inflation-Protected Securities), można więc poszukać ich anglojęzycznych materiałów a następnie przełożyć je na realia polskiej giełdy.
- Wpis zawiera prywatne opinie autora, nie stanowi rekomendacji inwestycyjnej. Inwestowanie w obligacje wiąże się z ryzykiem i powinno być poprzedzone wnikliwą analizą. Autor dołożył staranności, aby wszystkie opisy i wyliczenia nie zawierały błędów, nie może jednak tego zagwarantować.
Przypisy
- Oraz stowarzyszenia. Z tego powodu atrakcyjność obligacji detalicznych i hurtowych może być różna. W 2021 r. inwestorzy płacili za obligacje IZ0823 nawet ponad 120% ceny nominalnej (obligacje płaciły 2,75% odsetek i nominał był indeksowany inflacją). Wynikało to z oczekiwanej wysokiej inflacji w kolejnych 2 latach „życia” obligacji – ex post okazało się, że w tym okresie nominał wzrósł o 28,7%, co uzasadniło płaconą cenę. Jednocześnie EDO0831 dające inflacja+1% można było kupić po wartości nominalnej – zysk 18,5% w dwa lata. Obligacje detaliczne były w tym okresie dużo bardziej atrakcyjne, jednak niemogące ich kupić instytucje musiały „przepłacać” za IZ-ki.
- Na dole strony znajduje się plik Excel zawierający podobne dane, lecz za dłuższy okres w tym dla poprzednich serii + kalkulator. Przed skorzystaniem z kalkulatora trzeba odblokować makra.
- Co do zasady inflacja r/r jest iloczynem inflacji m/m za ostatnie 12 miesięcy. Stąd nie ma różnicy czy wartość jest powiększana co miesiąc o inflację m/m czy co roku o r/r.
- Ze względu na uproszczenie obliczeń, najłatwiej jest podawać wartość po roku inwestycji równą wartości nominalnej do naliczania odsetek od IZ (naliczanych co sierpień). Z tego powodu na potrzeby posta przyjęto, że jest to sierpień 2024 (najbliższy czasowi pisania).
- Motywacja dla takiego podejścia opisana w przypisie czwartym. W stosunku do sierpnia wzrosła opłata za wcześniejszy wykup.
- Opisana w przypisie pierwszym historia serii IZ0823 pokazuje, że cena może wzrosnąć znacznie powyżej 100%. Jest to potencjalna „opcja” na zrealizowanie dużo wyższego zysku. W tym miejscu przyjęto jednak „konserwatywne” założenia kształtowania się ceny – w przedziale 90%-100%.
Komentarze